
Une biotech ou une medtech qui lève des fonds veut que toute sa communication y contribue : la page Investisseurs du site, les posts LinkedIn du dirigeant, la newsletter, les congrès. C'est légitime. Mais la frontière entre informer et solliciter se franchit vite.
Selon sa forme, une communication peut être qualifiée d'offre au public de titres financiers, avec un document d'information, voire un prospectus approuvé par l'AMF, à la clé. Elle peut aussi relever du démarchage financier, réservé à des professionnels habilités. Ni l'entreprise ni son agence ne sont des établissements financiers. Voici où passe la ligne, à la date du 12 octobre 2026.
Sommaire
Deux notions à connaître : l'offre au public et le démarchage
L'offre au public de titres financiers. Le règlement européen Prospectus la définit très largement : toute communication, sous quelque forme et par quelque moyen que ce soit, qui présente une information suffisante sur les conditions de l'offre et sur les titres pour permettre à un investisseur de décider d'acheter ou de souscrire. Une page web, un post ou un e-mail peuvent donc en être une.
Ce n'est pas le mot « investir » qui fait l'offre. Ce sont les conditions : montant recherché, prix par action, valorisation, ticket minimum, modalités et calendrier de souscription. Une page qui les publie s'expose à cette qualification.
Le démarchage bancaire ou financier. Le Code monétaire et financier vise toute prise de contact non sollicitée, par quelque moyen que ce soit, avec une personne déterminée, en vue d'obtenir son accord pour souscrire des instruments financiers. Cette activité est réservée aux professionnels que la loi désigne : établissements de crédit, entreprises d'investissement, conseillers en investissements financiers, entre autres. Ces règles ne s'appliquent pas aux contacts avec des investisseurs qualifiés, ni avec certaines personnes morales qui dépassent des seuils fixés par décret.
Une page web consultée librement ne s'adresse pas à une personne déterminée. Un message privé envoyé à un particulier pour l'inviter à souscrire, en revanche, peut relever du démarchage.
Quand un prospectus n'est pas exigé
Lever des fonds auprès de nouveaux investisseurs reste possible sans prospectus, dans des cas précis. Le tableau résume le régime applicable en France à la date de cet article.
| Cas | Ce qui est exigé |
|---|---|
| Offre réservée à des investisseurs qualifiés | Pas de prospectus |
| Offre adressée à moins de 150 personnes par État membre, hors investisseurs qualifiés | Pas de prospectus ni de document d'information |
| Montant total inférieur à 12 millions d'euros sur douze mois | Un document d'information synthétique (DIS), non soumis à l'approbation de l'AMF, remis aux investisseurs avant toute souscription |
| Financement participatif via un prestataire agréé | Une fiche d'informations clés sur la plateforme, jusqu'à 5 millions d'euros sur douze mois par porteur de projet |
| Au-delà de ces cas | Un prospectus approuvé par l'AMF |
Le seuil de 12 millions d'euros s'applique depuis le 5 juin 2026, à la suite du règlement européen dit Listing Act : il était auparavant de 8 millions. Le DIS présente de façon synthétique l'émetteur et son activité, le projet financé, les titres proposés et les principaux risques. L'émetteur reste responsable de son exactitude.
Deux précisions évitent les mauvaises surprises. Ces exemptions concernent le prospectus : elles n'autorisent pas le démarchage. Et elles ne dispensent pas de dire vrai : toute communication sur l'offre doit être exacte, claire, non trompeuse et cohérente avec le document remis aux investisseurs.
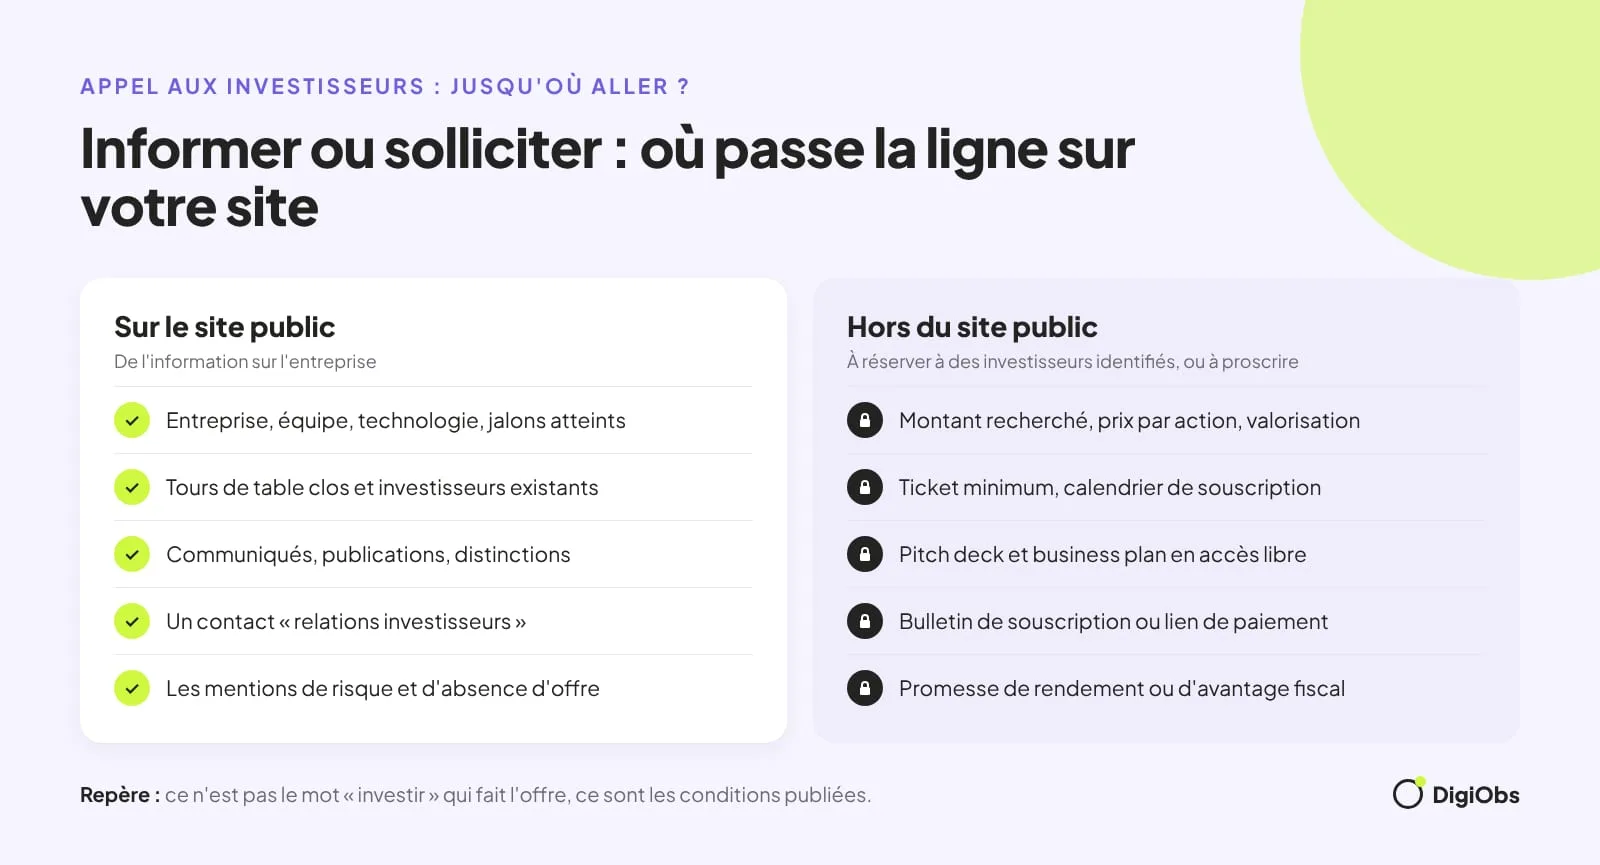
Ce qu'une page Investisseurs peut contenir
Une page Investisseurs reste utile, et souvent attendue. Elle présente l'entreprise, elle ne vend pas des titres.
| Sur le site public | À réserver à des investisseurs identifiés, ou à proscrire |
|---|---|
| Entreprise, équipe, technologie, jalons atteints | Montant recherché, prix par action, valorisation |
| Tours de table clos et investisseurs existants, avec leur accord | Ticket minimum, modalités et calendrier de souscription |
| Communiqués, publications, distinctions | Pitch deck et business plan en téléchargement libre |
| Un contact « relations investisseurs » | Bulletin de souscription ou lien de paiement |
| Les mentions de risque et d'absence d'offre | Promesse de rendement, de multiple de sortie ou d'avantage fiscal |
Le pitch deck et les conditions se partagent par un accès nominatif, à des investisseurs identifiés, après un premier échange. C'est aussi une bonne pratique commerciale : un document qui circule librement ne dit plus à qui il a été remis.
LinkedIn, newsletter, événements : les zones grises
Le site n'est pas le seul canal concerné. Les mêmes principes s'appliquent partout où l'entreprise parle de son financement.
- Annoncer une levée close : aucune difficulté. C'est une information sur l'entreprise, qui rassure clients et partenaires.
- « Nous ouvrons notre capital, écrivez-nous » : sans conditions, c'est une information. Avec un montant, un ticket ou un lien de souscription, cela devient une offre au public.
- Messages privés à des particuliers : inviter un inconnu à souscrire, par e-mail ou sur LinkedIn, peut relever du démarchage.
- Publicité ciblée vers le grand public sur une levée : à proscrire en dehors d'une plateforme agréée ou d'une offre documentée.
- Pitch devant un club d'investisseurs : le cadre adapté, avec des invités identifiés.
- Newsletter : séparer la liste « actualités », ouverte à tous, de la liste « actionnaires et investisseurs », constituée de personnes identifiées.
Les mentions qui protègent
Quelques mentions accompagnent utilement une page Investisseurs. Comme pour les résultats scientifiques, ce sont des points de départ à faire valider.
- Absence d'offre : « Les informations de cette page ne constituent ni une offre au public de titres financiers, ni une sollicitation en vue d'une souscription. »
- Risque en capital : « Investir dans une société non cotée comporte un risque de perte totale ou partielle du capital investi et un risque d'illiquidité. »
- Projections : « Les objectifs et projections présentés reposent sur des hypothèses et ne constituent pas une garantie de résultats futurs. »
- Résultats scientifiques : le statut du produit et la nature des données, comme expliqué dans le premier article de la série.
Ces mentions ne transforment pas une offre en simple information. Elles accompagnent une page qui, sur le fond, s'en tient à informer.
Et l'agence dans tout ça ?
Une agence de communication n'est pas un intermédiaire financier. DigiObs écrit et structure la communication investisseurs : le récit scientifique, le deck, la page du site, la vulgarisation des résultats. Nous ne sollicitons pas d'investisseurs, nous ne recommandons pas de souscrire et nous ne diffusons pas de campagne de souscription.
Quand une levée s'ouvre à de nouveaux investisseurs, nous travaillons avec l'avocat de l'entreprise, et le cas échéant avec la plateforme de financement participatif agréée ou la banque d'affaires qui porte l'offre. Nous écrivons, ils valident le cadre. Pour la manière d'expliquer sa technologie à un investisseur, voir notre guide vulgarisation scientifique et levée de fonds.
Cet article donne des repères généraux à la date du 12 octobre 2026. Il ne constitue ni un avis juridique ni un conseil en investissement : chaque opération doit être validée par un avocat.
Pour aller plus loin
Le premier article de la série et nos guides pour les entreprises qui lèvent des fonds.
Préparez une communication investisseurs solide et dans les règles
Récit scientifique, deck, page Investisseurs : nous écrivons ce qui convainc, et nous le construisons pour que votre avocat puisse le valider sans tout réécrire.